Perkembangan pembayaran digital di Indonesia membuat transaksi menggunakan kode QR semakin umum ditemukan, mulai dari warung makan, toko kelontong, hingga pusat perbelanjaan. Salah satu metode pembayaran yang banyak digunakan masyarakat adalah QRIS.
QRIS menjadi bagian dari upaya Bank Indonesia (BI) untuk menyatukan berbagai metode pembayaran berbasis kode QR dalam satu standar nasional. Dengan sistem ini, konsumen tidak perlu menggunakan aplikasi pembayaran yang sama dengan penyedia QR milik merchant untuk menyelesaikan transaksi.
Lantas, apa itu QRIS, bagaimana cara kerjanya, dan apa saja jenisnya? Memahami sistem pembayaran ini penting, terutama bagi pelaku Usaha Mikro, Kecil, dan Menengah (UMKM) yang ingin menyediakan alternatif pembayaran non-tunai bagi pelanggan.
Apa Itu QRIS?
Dilansir Bank Indonesia, QRIS adalah standar nasional pembayaran menggunakan kode QR yang ditetapkan oleh Bank Indonesia untuk memfasilitasi transaksi pembayaran di Indonesia. QRIS memungkinkan berbagai aplikasi pembayaran dari penyedia jasa pembayaran (PJP), baik perbankan maupun nonbank, digunakan untuk melakukan transaksi pada satu kode QR yang sama.
Sebelum QRIS diterapkan, setiap penyedia layanan pembayaran dapat memiliki kode QR tersendiri. Kondisi tersebut membuat konsumen terkadang harus menggunakan aplikasi tertentu sesuai dengan kode QR yang disediakan merchant.
Melalui standardisasi QRIS, konsumen dapat melakukan pembayaran menggunakan aplikasi pembayaran yang mendukung QRIS tanpa harus menyesuaikan penyedia layanan dengan merchant.
Bank Indonesia mengembangkan QRIS bersama industri sistem pembayaran agar transaksi menjadi lebih cepat, mudah, murah, aman, dan andal. Standardisasi ini juga diarahkan untuk memperluas inklusi keuangan digital dan membantu UMKM masuk ke dalam ekosistem pembayaran digital.
Kepanjangan QRIS dan Arti QRIS
QRIS merupakan singkatan dari Quick Response Code Indonesian Standard. Istilah ini merujuk pada standar nasional yang mengatur penggunaan kode QR untuk transaksi pembayaran di Indonesia.
Jika diartikan secara sederhana, QRIS merupakan sistem yang menyatukan berbagai kode QR pembayaran agar dapat digunakan secara lintas aplikasi dan penyedia layanan.
QRIS dibaca sebagai “Kris”. Standar ini diluncurkan pada 17 Agustus 2019 dan mulai diwajibkan untuk digunakan oleh penyelenggara pembayaran berbasis QR pada 31 Desember 2019.
Penerapan QRIS membuat satu kode QR dapat menerima pembayaran dari berbagai aplikasi yang telah mendukung standar tersebut. Dengan demikian, merchant tidak perlu menyediakan banyak kode QR dari penyedia layanan yang berbeda.
Jenis-Jenis QRIS
Dalam penerapannya, QRIS memiliki dua model utama, yaitu Merchant Presented Mode (MPM) dan Customer Presented Mode (CPM). Kedua model tersebut memiliki mekanisme transaksi yang berbeda.
1. Merchant Presented Mode (MPM)
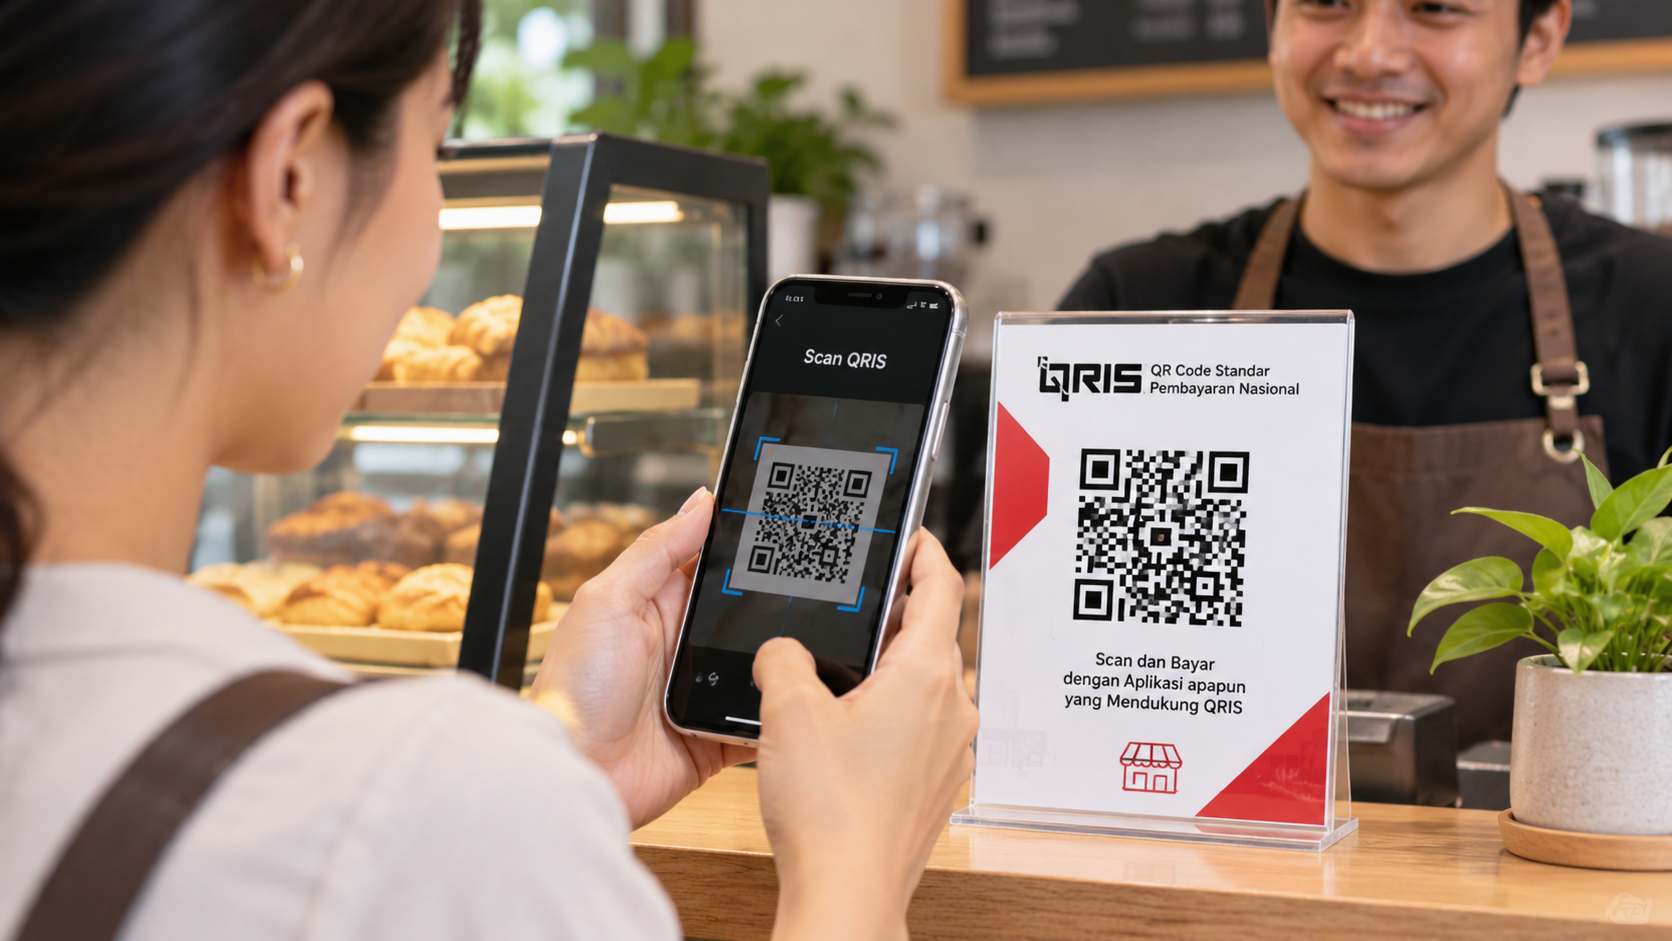
Merchant Presented Mode merupakan metode pembayaran ketika kode QR ditampilkan oleh penjual atau merchant, kemudian dipindai oleh pelanggan melalui aplikasi pembayaran.
Model MPM terbagi menjadi dua jenis, yaitu:
QRIS MPM Statis
QRIS MPM Statis menggunakan kode QR yang tidak memuat nominal transaksi. Merchant cukup mencetak kode QR atau menampilkannya melalui stiker dan papan informasi di area pembayaran.
Pelanggan kemudian memindai kode tersebut, memasukkan nominal pembayaran, memeriksa detail transaksi, dan menyelesaikan pembayaran menggunakan PIN atau metode autentikasi pada aplikasi.
Jenis ini relatif mudah diterapkan karena merchant tidak memerlukan perangkat khusus untuk menampilkan kode QR. Oleh karena itu, QRIS MPM Statis cocok digunakan oleh usaha mikro dan kecil seperti warung, pedagang kaki lima, serta toko rumahan.
QRIS MPM Dinamis
Berbeda dengan model statis, QRIS MPM Dinamis menampilkan kode QR yang sudah memuat nominal transaksi.
Merchant terlebih dahulu memasukkan jumlah pembayaran melalui perangkat seperti mesin EDC atau smartphone. Setelah itu, pelanggan memindai kode QR yang ditampilkan dan mengonfirmasi pembayaran.
Karena nominal transaksi sudah tercantum dalam kode, pelanggan tidak perlu memasukkannya secara manual. Metode ini dapat membantu mengurangi kesalahan input nominal dan mempercepat proses pembayaran.
QRIS MPM Dinamis umumnya sesuai untuk merchant dengan volume transaksi tinggi, seperti restoran, supermarket, dan bisnis ritel.
2. Customer Presented Mode (CPM)
Customer Presented Mode merupakan metode pembayaran ketika pelanggan menampilkan kode QR dari aplikasi pembayaran yang digunakan.
Dalam mekanisme ini, pelanggan membuka aplikasi pembayaran dan menampilkan kode QR miliknya. Merchant kemudian memindai kode tersebut menggunakan perangkat pemindai atau mesin yang mendukung QRIS.
Berbeda dengan MPM, pelanggan tidak perlu memindai kode QR milik merchant. Proses pembayaran dilakukan dengan memindai kode yang ditampilkan oleh pelanggan.
QRIS CPM banyak digunakan pada lingkungan bisnis yang membutuhkan kecepatan transaksi, seperti transportasi, parkir, dan ritel modern.
Baca juga: Deposito adalah: Pengertian, Jenis, dan Cara Kerjanya
Bagaimana Cara Kerja QRIS?
Secara umum, cara kerja QRIS menghubungkan aplikasi pembayaran milik pelanggan dengan penyedia layanan pembayaran yang digunakan merchant melalui standar kode QR nasional, seperti dikutip situs QRIS Interactive.
Ketika pelanggan melakukan pembayaran, sistem akan memproses informasi transaksi dan meneruskannya melalui infrastruktur pembayaran yang terhubung dengan penyelenggara terkait.
Berikut tahapan transaksi menggunakan QRIS dengan metode MPM:
- Merchant menampilkan kode QRIS di area pembayaran, baik dalam bentuk stiker, cetakan, maupun layar perangkat.
- Pelanggan membuka aplikasi mobile banking atau dompet digital yang sudah mendukung QRIS.
- Pelanggan memilih fitur pemindaian atau scan QRIS.
- Kamera smartphone digunakan untuk memindai kode QR yang ditampilkan merchant.
- Aplikasi menampilkan informasi merchant dan nominal pembayaran. Untuk QRIS statis, pelanggan perlu memasukkan nominal secara manual.
- Pelanggan memeriksa kembali detail transaksi, kemudian memasukkan PIN atau melakukan autentikasi sesuai ketentuan aplikasi.
- Setelah transaksi berhasil, notifikasi pembayaran akan diterima oleh pelanggan dan merchant.
Proses tersebut memungkinkan pembayaran berlangsung tanpa pertukaran uang tunai. Merchant juga dapat memeriksa notifikasi transaksi sebagai bukti bahwa pembayaran telah diterima.
Berapa Biaya Admin QRIS untuk Merchant?
Salah satu hal yang perlu diperhatikan pelaku usaha sebelum menggunakan QRIS adalah biaya Merchant Discount Rate (MDR).
MDR merupakan biaya jasa yang dikenakan kepada merchant oleh Penyelenggara Jasa Pembayaran (PJP) atas transaksi yang diproses melalui QRIS. Biaya ini ditanggung oleh merchant dan tidak boleh dibebankan kepada konsumen.
Berdasarkan ketentuan Bank Indonesia yang berlaku efektif mulai 1 Oktober 2026, besaran MDR QRIS dibedakan berdasarkan kategori merchant dan nominal transaksi.
Berikut rincian tarif MDR QRIS:
| Kategori Merchant | Nominal Transaksi | Tarif MDR |
|---|---|---|
| Usaha Mikro (UMI) | ≤ Rp500.000 | 0% |
| Usaha Mikro (UMI) | > Rp500.000 | 0,3% |
| Usaha Kecil, Menengah, dan Besar | ≤ Rp100.000 | 0% |
| Usaha Kecil, Menengah, dan Besar | > Rp100.000 | 0,7% |
| Pendidikan | ≤ Rp100.000 | 0% |
| Pendidikan | > Rp100.000 | 0,6% |
| SPBU | ≤ Rp100.000 | 0% |
| SPBU | > Rp100.000 | 0,4% |
| BLU, PSO, G2P, P2G, dan donasi sosial nirlaba | Semua nominal | 0% |
Sebagai contoh, merchant yang termasuk kategori usaha mikro dan menerima pembayaran sebesar Rp100.000 tidak dikenakan MDR. Namun, jika transaksi yang diterima melebihi Rp500.000, tarif MDR yang berlaku adalah 0,3%.
Perlu diperhatikan bahwa tarif tersebut merupakan biaya yang dikenakan kepada merchant, bukan biaya tambahan yang boleh dibebankan kepada pelanggan.
Manfaat QRIS bagi Pelaku UMKM dan Konsumen
Kehadiran QRIS memberikan sejumlah manfaat bagi pelaku usaha maupun masyarakat yang menggunakan pembayaran digital.
1. Mempermudah Transaksi Pembayaran
Merchant cukup menyediakan satu kode QRIS untuk menerima pembayaran dari berbagai aplikasi yang mendukung standar tersebut. Pelanggan juga memiliki lebih banyak pilihan sumber pembayaran tanpa harus membawa uang tunai.
2. Mengurangi Kebutuhan Uang Tunai
Pembayaran digital membantu mengurangi ketergantungan pada uang tunai. Hal ini dapat mempermudah transaksi, terutama ketika pelanggan tidak membawa uang dalam nominal yang sesuai.
3. Membantu Pencatatan Transaksi
Riwayat pembayaran digital dapat diperiksa melalui aplikasi atau dashboard penyedia layanan. Data tersebut dapat membantu pelaku UMKM memantau pemasukan dan melakukan pencatatan transaksi secara lebih teratur.
Meski demikian, merchant tetap perlu melakukan pencocokan transaksi dengan laporan penjualan agar pencatatan keuangan tetap akurat.
4. Memperluas Pilihan Pembayaran Pelanggan
Dengan menyediakan QRIS, pelaku usaha dapat melayani pelanggan yang lebih terbiasa menggunakan mobile banking maupun dompet digital.
Kemudahan tersebut dapat menjadi nilai tambah bagi bisnis yang ingin memberikan pengalaman pembayaran lebih praktis.
5. Mendukung Digitalisasi UMKM
Penggunaan QRIS menjadi salah satu langkah awal bagi UMKM untuk masuk ke ekosistem ekonomi digital. Selain menyediakan pembayaran non-tunai, pencatatan transaksi digital juga dapat membantu pelaku usaha memahami aktivitas bisnisnya.
Perkembangan Fitur QRIS di Indonesia
QRIS terus dikembangkan untuk memenuhi kebutuhan transaksi masyarakat yang semakin beragam. Tidak hanya digunakan untuk pembayaran di toko, sistem ini juga memiliki sejumlah inovasi.
Beberapa pengembangan QRIS yang diperkenalkan Bank Indonesia antara lain:
1. QRIS TUNTAS
QRIS TUNTAS merupakan singkatan dari Tarik Tunai, Transfer, dan Setor Tunai. Fitur ini memungkinkan pengguna melakukan transfer dana antarpengguna QRIS, serta tarik tunai dan setor tunai melalui ATM, mesin Cash Deposit Machine (CDM), maupun agen yang mendukung layanan tersebut.
Dengan fitur ini, QRIS tidak hanya berfungsi sebagai alat pembayaran, tetapi juga mendukung beberapa kebutuhan transaksi keuangan lainnya.
2. QRIS Antarnegara
QRIS Antarnegara memungkinkan masyarakat melakukan pembayaran lintas negara menggunakan standar QR yang terhubung dengan sistem pembayaran negara mitra.
Pengembangan ini ditujukan untuk mempermudah transaksi masyarakat ketika beraktivitas atau bepergian ke negara yang telah menjalin kerja sama dengan Indonesia.
3. QRIS Tanpa Pindai (TAP)
QRIS TAP merupakan inovasi pembayaran yang memanfaatkan teknologi Near Field Communication (NFC). Pengguna cukup membuka aplikasi pembayaran dan mendekatkan smartphone ke terminal pembayaran yang kompatibel.
Berbeda dengan metode QRIS konvensional yang mengharuskan pengguna memindai kode QR, QRIS TAP memungkinkan transaksi dilakukan dengan pendekatan perangkat ke terminal.
4. QRIS Tanpa Tatap Muka
QRIS Tanpa Tatap Muka memungkinkan pembayaran jarak jauh tanpa harus bertemu langsung dengan merchant. Penjual dapat membagikan kode QRIS melalui gambar, katalog, atau invoice, kemudian pelanggan memindainya melalui aplikasi pembayaran.
Fitur ini dapat dimanfaatkan untuk transaksi belanja online maupun pembayaran donasi.
Cara Mendapatkan QRIS untuk UMKM
Pelaku UMKM yang ingin menerima pembayaran melalui QRIS dapat mendaftarkan usahanya melalui Penyedia Jasa Pembayaran (PJP) yang telah memperoleh izin dari Bank Indonesia dan menyediakan layanan QRIS untuk merchant.
Secara umum, tahapan pendaftarannya meliputi:
- Memilih bank atau penyedia jasa pembayaran yang menyediakan layanan pendaftaran merchant QRIS.
- Mengisi formulir pendaftaran dan melengkapi informasi usaha sesuai persyaratan PJP.
- Menyerahkan dokumen identitas serta dokumen usaha yang diminta.
- Menunggu proses verifikasi dan persetujuan dari penyedia layanan.
- Setelah pendaftaran disetujui, merchant akan memperoleh kode QRIS yang dapat digunakan untuk menerima pembayaran.
- Menempatkan kode QRIS di area pembayaran agar mudah dipindai pelanggan.
Persyaratan administrasi, waktu verifikasi, dan ketentuan layanan dapat berbeda antara satu PJP dengan penyedia lainnya. Karena itu, pelaku usaha sebaiknya memeriksa informasi pendaftaran melalui kanal resmi penyedia layanan yang dipilih.
Kesimpulan
QRIS adalah standar pembayaran berbasis kode QR yang ditetapkan Bank Indonesia untuk menyatukan berbagai metode pembayaran digital di Indonesia. Dengan satu kode QR, merchant dapat menerima pembayaran dari beragam aplikasi yang telah mendukung QRIS.
Terdapat dua model utama penggunaan QRIS, yaitu Merchant Presented Mode (MPM) dan Customer Presented Mode (CPM). Keduanya menawarkan mekanisme pembayaran yang berbeda sesuai kebutuhan merchant dan pelanggan.
Bagi UMKM, QRIS dapat menjadi salah satu solusi untuk menyediakan pembayaran non-tunai, mempermudah pencatatan transaksi, serta mendukung proses digitalisasi bisnis. Seiring perkembangan teknologi pembayaran, fitur QRIS juga terus diperluas melalui QRIS TUNTAS, QRIS Antarnegara, QRIS TAP, dan QRIS Tanpa Tatap Muka.
FAQ Seputar QRIS
1. QRIS adalah singkatan dari apa?
QRIS adalah singkatan dari Quick Response Code Indonesian Standard, yaitu standar nasional kode QR untuk pembayaran yang ditetapkan oleh Bank Indonesia.
2. Apa arti QRIS dalam sistem pembayaran?
QRIS merupakan sistem standardisasi kode QR pembayaran yang memungkinkan berbagai aplikasi perbankan dan dompet digital melakukan transaksi pada satu kode QR yang sama.
3. Siapa yang mengeluarkan QRIS?
QRIS ditetapkan oleh Bank Indonesia dan dikembangkan bersama industri sistem pembayaran. Seluruh penyedia jasa pembayaran yang menggunakan kode QR untuk pembayaran wajib mengikuti standar QRIS.
4. Apa saja jenis QRIS?
Secara umum, QRIS memiliki dua model penggunaan, yaitu Merchant Presented Mode (MPM) dan Customer Presented Mode (CPM). MPM terbagi menjadi MPM Statis dan MPM Dinamis.
5. Apa perbedaan QRIS statis dan dinamis?
QRIS statis tidak memuat nominal transaksi sehingga pelanggan harus memasukkan jumlah pembayaran secara manual. Sementara itu, QRIS dinamis sudah memuat nominal yang dimasukkan merchant sebelum kode ditampilkan kepada pelanggan.
6. Apakah semua aplikasi pembayaran bisa menggunakan QRIS?
Aplikasi pembayaran yang telah mendukung standar QRIS dapat digunakan untuk melakukan transaksi pada merchant yang menyediakan kode QRIS. Namun, ketersediaannya tetap mengikuti dukungan dan ketentuan masing-masing penyedia layanan.
7. Apakah menggunakan QRIS dikenakan biaya admin?
Konsumen pada umumnya tidak dikenakan biaya tambahan untuk pembayaran QRIS. Merchant dikenakan biaya MDR sesuai kategori usaha dan nominal transaksi berdasarkan ketentuan Bank Indonesia. Biaya MDR tersebut tidak boleh dialihkan kepada konsumen.
8. Apakah QRIS aman digunakan?
QRIS dikembangkan dengan standar sistem pembayaran yang ditetapkan Bank Indonesia. Meski demikian, pengguna tetap perlu memeriksa nama merchant dan nominal transaksi sebelum memasukkan PIN atau mengonfirmasi pembayaran.
9. Apakah UMKM bisa menggunakan QRIS?
Ya. UMKM dapat mendaftar sebagai merchant QRIS melalui bank atau penyedia jasa pembayaran yang telah memperoleh izin dari Bank Indonesia. Setelah proses verifikasi disetujui, merchant dapat menggunakan kode QRIS untuk menerima pembayaran.
10. Apa itu QRIS TUNTAS?
QRIS TUNTAS adalah fitur QRIS yang memungkinkan pengguna melakukan tarik tunai, transfer, dan setor tunai melalui kanal yang mendukung layanan tersebut.
Download aplikasi FLOQ di Play Store atau App Store. FLOQ merupakan aplikasi aset digital yang telah berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK). Dapatkan informasi pasar, edukasi crypto, serta akses trading aset digital dalam satu aplikasi.