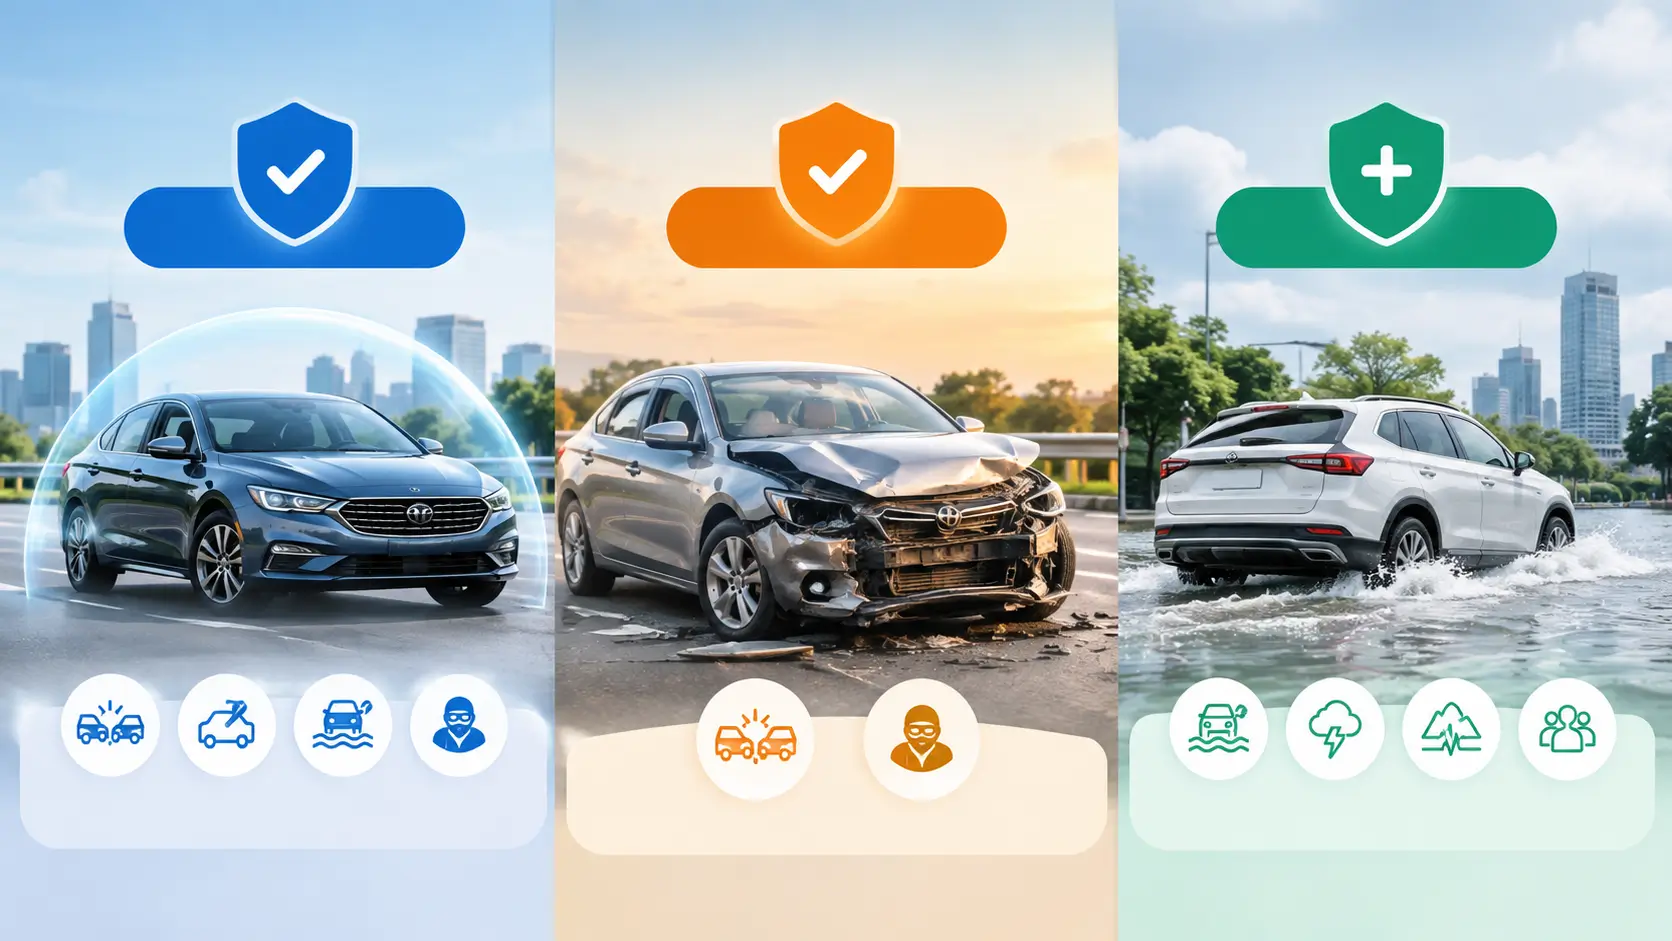
Punya mobil sendiri memang bikin aktivitas jadi lebih praktis. Mau pergi kerja, antar keluarga, atau road trip, semuanya lebih fleksibel. Tapi ada satu hal yang sering terlupakan. Yaitu risiko yang bisa terjadi pada mobil.
Mobil bisa lecet karena tersenggol. Bisa rusak karena kecelakaan. Bahkan bisa hilang karena pencurian. Biaya perbaikannya juga nggak selalu kecil. Nah, di sinilah asuransi mobil bisa membantu.
Secara umum, asuransi merupakan perjanjian antara perusahaan asuransi dan pemegang polis untuk memberikan perlindungan terhadap risiko tertentu sesuai ketentuan polis. OJK juga menjelaskan bahwa asuransi dapat memberikan penggantian atas kerugian, kerusakan, biaya, atau tanggung jawab hukum kepada pihak ketiga akibat peristiwa yang tidak pasti.
Tapi jangan asal pilih.
Ada beberapa jenis asuransi mobil dengan cakupan perlindungan yang berbeda. Ada yang fokus pada kerusakan sebagian. Ada juga yang baru memberikan manfaat ketika mobil mengalami kerusakan total atau kehilangan. Lalu, apa bedanya? Yuk, bahas satu per satu.
Apa Itu Asuransi Mobil?
Asuransi mobil adalah perlindungan finansial untuk risiko yang terjadi pada kendaraan sesuai dengan manfaat dan pengecualian dalam polis.
Jadi, ketika terjadi risiko yang ditanggung, pemilik mobil dapat mengajukan klaim kepada perusahaan asuransi.
Namun, bukan berarti semua kerusakan otomatis ditanggung. Setiap polis punya aturan sendiri. Ada risiko yang ditanggung. Ada juga yang dikecualikan. Karena itu, membaca isi polis tetap penting.
Dalam lini usaha asuransi umum, OJK secara khusus mencantumkan asuransi kendaraan bermotor sebagai salah satu lini usaha. Selain itu, terdapat lini usaha tanggung jawab hukum pihak ketiga kendaraan bermotor.
Sederhananya, asuransi mobil membantu mengurangi beban finansial ketika risiko yang dijamin dalam polis benar-benar terjadi.
Jenis Asuransi Mobil yang Perlu Kamu Tahu
Kalau kamu sedang mencari asuransi mobil, ada dua jenis pertanggungan dasar yang paling sering ditemui. Yaitu Comprehensive dan Total Loss Only (TLO). Selain itu, ada juga berbagai perluasan perlindungan.
1. Asuransi Mobil Comprehensive
Comprehensive sering disebut juga All Risk. Namanya memang terdengar seperti semua risiko ditanggung. Tapi jangan salah paham. “All Risk” bukan berarti semua kejadian pasti diganti.
OJK menjelaskan konsep “asuransi segala risiko” sebagai pertanggungan yang mencakup berbagai risiko, kecuali risiko yang secara tegas dinyatakan tidak ditanggung.
Dalam praktiknya, pertanggungan Comprehensive dapat memberikan perlindungan terhadap kerusakan kendaraan sesuai ketentuan polis.
Contohnya? Mobil tersenggol saat parkir. Bodi mobil lecet. Bagian kendaraan rusak akibat kecelakaan. Atau kendaraan mengalami kerusakan karena kejadian lain yang termasuk dalam pertanggungan.
Detail manfaat tetap bergantung pada polis dan perusahaan asuransi. Jadi, jangan cuma melihat tulisan “All Risk”. Cek juga apa saja yang masuk pertanggungan dan pengecualiannya.
Untuk kendaraan dengan nilai cukup tinggi atau yang sering digunakan sehari-hari, cakupan Comprehensive bisa menjadi salah satu opsi yang perlu dipertimbangkan.
Tentu saja, premi dan ketentuannya perlu disesuaikan dengan kebutuhan serta kemampuan finansial.
2. Asuransi Mobil Total Loss Only atau TLO
Jenis berikutnya adalah Total Loss Only (TLO). Dari namanya saja sudah bisa ditebak. Perlindungannya berfokus pada kondisi kerugian total sesuai definisi dan ketentuan polis.
TLO umumnya dikaitkan dengan kondisi ketika kendaraan mengalami kerusakan berat atau kehilangan karena pencurian, dengan syarat klaim memenuhi ketentuan polis.
Jadi, jangan menganggap TLO sama dengan Comprehensive. Misalnya mobil mengalami kerusakan ringan karena tersenggol. Kerusakan seperti itu belum tentu bisa diklaim melalui pertanggungan TLO.
Sementara itu, jika kendaraan hilang karena pencurian dan kondisi tersebut memenuhi ketentuan polis, manfaat TLO dapat berlaku.
OJK sendiri mencantumkan Comprehensive dan TLO sebagai bentuk pertanggungan pada lini usaha kendaraan bermotor.
Keuntungan lain dari TLO adalah premi yang biasanya lebih rendah dibandingkan pertanggungan Comprehensive untuk objek dan kondisi yang sebanding.
Namun, manfaatnya juga lebih terbatas. Jadi, jangan hanya membandingkan harga premi. Bandingkan juga cakupan perlindungannya.
3. Asuransi dengan Perluasan Perlindungan
Selain pertanggungan dasar, ada juga perluasan perlindungan. Artinya, pemilik polis dapat menambahkan perlindungan tertentu sesuai produk dan ketentuan perusahaan asuransi. Beberapa contoh perluasan yang dikenal dalam asuransi kendaraan antara lain:
- Tanggung jawab hukum pihak ketiga atau Third Party Liability (TPL)
- Banjir
- Gempa bumi
- Kerusuhan dan huru-hara
- Angin ribut
- Terorisme dan sabotase
- Kecelakaan diri bagi pengemudi atau penumpang
Jenis perluasan yang tersedia bisa berbeda antara satu produk dengan produk lainnya. Karena itu, selalu cek detail polis sebelum membeli.
Dalam ketentuan OJK terkait pelaporan data risiko asuransi kendaraan, TPL, kecelakaan diri, gempa bumi, banjir, kerusuhan dan huru-hara, angin ribut, serta terorisme dan sabotase tercatat sebagai jenis perluasan pertanggungan.
4. Asuransi Tanggung Jawab Pihak Ketiga
Ada satu jenis perlindungan yang juga penting dipahami. Namanya Third Party Liability atau TPL.
Perlindungan ini berkaitan dengan tanggung jawab hukum kepada pihak ketiga akibat suatu kejadian yang dijamin. Contohnya begini. Kamu sedang berkendara dan mengalami kecelakaan yang menyebabkan kendaraan orang lain rusak.
Dalam kondisi tertentu, kamu bisa menghadapi tuntutan biaya dari pihak lain. TPL dapat memberikan perlindungan sesuai batas dan ketentuan yang tercantum dalam polis.
Namun, TPL bukan berarti seluruh kerugian pihak ketiga otomatis ditanggung. Ada limit, syarat, pengecualian, dan prosedur klaim yang perlu diperhatikan.
OJK juga memasukkan asuransi tanggung jawab hukum pihak ketiga kendaraan bermotor sebagai lini usaha tersendiri.
Apa Bedanya Comprehensive dan TLO?
Ini pertanyaan yang sering muncul. Gampangnya begini. Comprehensive memiliki cakupan perlindungan terhadap kerusakan kendaraan yang lebih luas, sesuai isi polis. Sedangkan TLO berfokus pada kerugian total atau kehilangan yang memenuhi definisi dan ketentuan TLO.
Karena cakupannya berbeda, premi dan manfaatnya juga berbeda. Misalnya, mobil baru mengalami kerusakan pada bumper akibat kecelakaan kecil.
Pada pertanggungan Comprehensive, kerusakan seperti ini dapat masuk cakupan apabila memenuhi ketentuan polis.
Pada TLO, kerusakan kecil biasanya tidak memenuhi kriteria kerugian total. Nah, di sinilah pentingnya memahami kebutuhan. Jangan memilih hanya karena preminya lebih murah.
Faktor yang Memengaruhi Premi Asuransi Mobil
Besarnya premi asuransi mobil tidak selalu sama. Ada beberapa faktor yang bisa memengaruhinya.
Nilai Mobil
Semakin tinggi nilai pertanggungan kendaraan, premi dapat berbeda. Regulasi OJK mengenai tarif premi kendaraan bermotor juga membedakan kategori berdasarkan nilai pertanggungan kendaraan.
Jenis Pertanggungan
Comprehensive dan TLO memiliki struktur tarif yang berbeda. Dalam ketentuan tarif OJK, keduanya memang dibedakan secara khusus.
Wilayah Penggunaan
Wilayah penggunaan kendaraan juga dapat menjadi faktor dalam perhitungan tarif. Karena tingkat risiko di setiap wilayah bisa berbeda.
Jenis dan Penggunaan Kendaraan
Mobil pribadi tentu memiliki karakteristik penggunaan yang berbeda dengan kendaraan yang digunakan untuk keperluan komersial. Karena itu, informasi mengenai penggunaan kendaraan perlu disampaikan dengan benar saat membeli polis.
Usia Kendaraan
Usia mobil juga dapat memengaruhi premi dan penerimaan pertanggungan. Untuk kendaraan yang lebih tua, ketentuan perusahaan asuransi bisa berbeda. Makanya, jangan hanya bertanya, “Berapa preminya?” Tanyakan juga, “Apa saja yang saya dapat?”
Tips Memilih Jenis Asuransi Mobil
Setelah mengetahui jenis-jenisnya, sekarang masuk ke bagian yang lebih penting. Bagaimana memilihnya?
1. Cek Kondisi Mobil
Mobil baru dan mobil lama bisa membutuhkan pertimbangan berbeda. Mobil baru dengan nilai tinggi mungkin membutuhkan perlindungan yang lebih luas. Sementara itu, pemilik mobil dengan usia lebih tua mungkin punya pertimbangan berbeda soal premi dan manfaat.
2. Pertimbangkan Frekuensi Penggunaan
Mobil yang dipakai setiap hari tentu lebih sering berada di jalan. Artinya, ada lebih banyak kesempatan terjadinya risiko. Kalau mobil jarang digunakan, pertimbangan perlindungannya bisa berbeda. Jangan lupa melihat lokasi parkir dan pola penggunaan kendaraan.
3. Sesuaikan dengan Kemampuan Finansial
Asuransi bukan cuma soal perlindungan. Ada premi yang harus dibayar. Karena itu, pastikan preminya masuk ke dalam anggaran. Jangan sampai mengambil perlindungan yang terlalu berat untuk kondisi keuangan kamu.
4. Jangan Hanya Membandingkan Harga
Premi murah memang menarik. Tapi bukan satu-satunya faktor. Perhatikan juga:
- Cakupan perlindungan
- Risiko yang dikecualikan
- Besaran deductible atau risiko sendiri
- Batas pertanggungan
- Prosedur klaim
- Jaringan bengkel
- Layanan bantuan darurat
- Ketentuan terkait usia kendaraan
Dua produk bisa memiliki premi berbeda karena manfaat dan ketentuannya juga berbeda.
5. Baca Pengecualian Polis
Ini sering dilewati. Padahal penting. Sebelum membeli, cari tahu kondisi apa saja yang tidak ditanggung. Dengan begitu, kamu nggak kaget saat mengajukan klaim.
6. Cek Reputasi dan Legalitas Perusahaan
Pastikan kamu membeli produk dari perusahaan asuransi yang memiliki izin dan berada dalam pengawasan regulator sesuai ketentuan yang berlaku. Informasi mengenai perusahaan dan produk juga sebaiknya dicek dari sumber resmi. Jangan mudah percaya pada penawaran yang terlalu bagus.
Apakah Asuransi Mobil Wajib?
Pertanyaan ini juga sering muncul.
OJK pernah menjelaskan bahwa program asuransi wajib kendaraan yang diatur dalam UU P2SK masih menunggu Peraturan Pemerintah sebagai payung hukum pelaksanaannya, termasuk mengenai ruang lingkup dan waktu efektif penyelenggaraannya.
Jadi, status dan mekanisme program tersebut perlu dilihat berdasarkan regulasi terbaru.
Di luar itu, asuransi kendaraan juga dapat menjadi bagian dari persyaratan pembiayaan kendaraan tertentu. Misalnya, ketika mobil dibeli melalui pembiayaan.
Dalam dokumen OJK mengenai pembiayaan kendaraan bermotor, jenis pertanggungan seperti All Risk dan TLO dicantumkan sebagai contoh jenis asuransi untuk kendaraan yang menjadi objek pembiayaan.
Apakah Mobil Bekas Bisa Diasuransikan?
Bisa saja. Namun, syarat dan ketentuannya bergantung pada perusahaan asuransi. Usia kendaraan biasanya menjadi salah satu hal yang diperhatikan.
Jenis perlindungan yang tersedia juga bisa berbeda. Jadi, kalau kamu baru membeli mobil bekas, jangan langsung menganggap semua produk asuransi bisa digunakan.
Tanyakan terlebih dahulu. Mulai dari usia maksimal kendaraan, jenis pertanggungan, survei kendaraan, sampai kondisi mobil sebelum polis diterbitkan.
Bagaimana Cara Klaim Asuransi Mobil?
Setiap perusahaan memiliki prosedur yang berbeda. Namun secara umum, kamu perlu melaporkan kejadian kepada perusahaan asuransi sesuai batas waktu dan prosedur dalam polis.
Dokumen pendukung juga mungkin diperlukan. Misalnya dokumen kendaraan, identitas, polis, kronologi kejadian, foto kerusakan, dan dokumen lain sesuai jenis klaim.
Untuk kasus tertentu, perusahaan dapat melakukan survei atau pemeriksaan kerusakan. Karena itu, setelah terjadi insiden, jangan langsung memperbaiki mobil tanpa memahami prosedur klaim.
Hubungi perusahaan asuransi terlebih dahulu. Dengan begitu, prosesnya bisa mengikuti ketentuan polis.
Jadi, Mana Jenis Asuransi Mobil yang Perlu Dipilih?
Jawabannya kembali ke kebutuhan kamu. Kalau kamu ingin perlindungan yang lebih luas terhadap berbagai kerusakan kendaraan, Comprehensive bisa menjadi salah satu pilihan untuk dipertimbangkan.
Kalau fokus kamu adalah perlindungan terhadap risiko kerugian total atau kehilangan sesuai ketentuan polis, TLO bisa menjadi alternatif. Ada juga perlindungan tambahan seperti TPL, banjir, gempa bumi, kecelakaan diri, dan risiko lainnya.
Intinya bukan sekadar mencari jenis asuransi mobil yang paling murah. Yang lebih penting adalah mencari perlindungan yang sesuai dengan kondisi kendaraan, pola penggunaan, risiko yang ingin ditanggung, dan kemampuan membayar premi.
Baca polisnya. Cek pengecualiannya. Pahami batas pertanggungannya. Dan jangan ragu bertanya kepada perusahaan asuransi sebelum membeli.
FAQ Jenis Asuransi Mobil
Apa saja jenis asuransi mobil?
Jenis pertanggungan yang umum dikenal adalah Comprehensive dan Total Loss Only (TLO). Selain itu, tersedia berbagai perluasan seperti Third Party Liability, banjir, gempa bumi, kecelakaan diri, dan risiko tertentu lainnya, tergantung produk serta polis.
Apa itu asuransi mobil All Risk?
All Risk umumnya merujuk pada pertanggungan Comprehensive. Perlindungannya mencakup berbagai risiko sesuai polis, tetapi bukan berarti semua kejadian otomatis ditanggung. Risiko yang dikecualikan tetap tidak mendapatkan manfaat.
Apa itu asuransi mobil TLO?
TLO atau Total Loss Only merupakan pertanggungan yang berfokus pada kerugian total atau kehilangan yang memenuhi ketentuan dalam polis.
Apakah lecet bisa diklaim menggunakan asuransi TLO?
Umumnya kerusakan ringan seperti lecet tidak memenuhi kriteria kerugian total. Namun, ketentuan final tetap mengikuti polis yang dimiliki.
Apakah asuransi mobil menanggung banjir?
Banjir dapat menjadi perluasan perlindungan pada produk tertentu. Pastikan risiko banjir memang tercantum dalam polis sebelum mengandalkan perlindungan tersebut.
Apakah asuransi mobil menanggung pencurian?
Pencurian dapat ditanggung dalam kondisi tertentu, tergantung jenis pertanggungan dan ketentuan polis. Untuk TLO, kehilangan kendaraan dapat menjadi salah satu risiko yang dipertanggungkan apabila memenuhi persyaratan polis.
Apakah mobil bekas bisa diasuransikan?
Bisa saja. Namun, perusahaan asuransi dapat menetapkan batas usia kendaraan dan persyaratan tertentu. Ketersediaan Comprehensive atau TLO juga perlu dikonfirmasi kepada perusahaan asuransi.
Apakah premi Comprehensive lebih mahal daripada TLO?
Struktur tarif Comprehensive dan TLO memang berbeda. Besarnya premi juga dipengaruhi nilai pertanggungan, wilayah, kategori kendaraan, dan faktor lainnya.
Apa yang harus diperhatikan sebelum membeli asuransi mobil?
Perhatikan cakupan perlindungan, pengecualian, premi, deductible, batas pertanggungan, prosedur klaim, jaringan bengkel, serta ketentuan terkait usia dan penggunaan kendaraan.
Kesimpulan
Memahami jenis asuransi mobil penting sebelum kamu membeli polis. Jangan cuma melihat harga premi. Pahami dulu kebutuhan dan risikonya.
Comprehensive memberikan cakupan perlindungan yang lebih luas terhadap kerusakan sesuai polis. Sementara TLO berfokus pada kerugian total atau kehilangan yang memenuhi ketentuan.
Kamu juga bisa mempertimbangkan perluasan seperti TPL, banjir, gempa bumi, atau kecelakaan diri jika memang dibutuhkan.
Pada akhirnya, asuransi adalah bagian dari pengelolaan risiko. Semakin paham isi polisnya, semakin mudah kamu menentukan perlindungan yang sesuai dengan kondisi mobil dan keuangan.
Selain mengelola risiko kendaraan, pengelolaan keuangan secara keseluruhan juga nggak kalah penting. Kalau kamu tertarik mempelajari aset digital dan cara mengelola keuangan dengan lebih terencana, kamu bisa mulai dari sumber edukasi yang mudah dipahami.
Download aplikasi FLOQ di Play Store atau App Store. FLOQ aplikasi aset digital telah berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Baca Juga: Asuransi Mobil All Risk: Benarkah Paling Worth It?